BES mi, Prim İadeli Hayat Sigortası mı? 2026 Kapsamlı Karşılaştırma Rehberi | Londra Sigorta
SEO Title: BES mi Prim İadeli Hayat Sigortası mı? 2026 Karşılaştırması | Londra Sigorta
Meta Description: BES ve Prim İadeli Hayat Sigortası arasındaki farkları 2026 güncel mevzuatıyla karşılaştırın. Devlet katkısı, vergi avantajı, hayat teminatı, dövize endeksli prim iadesi, vade ve aile güvencesini Londra Sigorta ile inceleyin.
/bes-mi-prim-iadeli-hayat-sigortasi-mi/
BES ve Prim İadeli Hayat Sigortası
BES mi hayat sigortası mı, prim iadeli hayat sigortası, Bireysel Emeklilik Sistemi, dövize endeksli hayat sigortası, BES devlet katkısı 2026, hayat sigortası vergi avantajı, vade sonunda prim iadesi, aile güvencesi, emeklilik planı, Londra Sigorta hayat sigortası.
Önemli 2026 güncellemesi: BES devlet katkısını eski içeriklerde görülen %30 oranıyla anlatmıyoruz. EGM’nin güncel 2026 katılımcı rehberine göre BES devlet katkısı, ödenen katkı payının %20’sidir. 2026’da devlet katkısı üst limitinden tam yararlanmak için 396.360 TL katkı payı ödenmesi; buna karşılık azami 79.272 TL devlet katkısı alınması mümkündür. (Emeklilik Gözetim Merkezi)
BES ve Prim İadeli Hayat Sigortası: Aynı Şey Değil
“BES mi, Prim İadeli Hayat Sigortası mı daha avantajlı?”
Londra Sigorta’ya finansal geleceğini planlamak isteyen kişilerin yönelttiği önemli sorulardan biri budur.
İlk bakışta iki ürün birbirine benzeyebilir. Her ikisinde de uzun vadeli ödeme yapılması ve geleceğe yönelik finansal planlama söz konusudur.
Ancak Bireysel Emeklilik Sistemi (BES) ile Prim İadeli Hayat Sigortası aynı ürün değildir.
Temel amaçları, devlet tarafından sağlanan avantajları, vergi uygulamaları, risk teminatları ve sözleşme yapıları farklıdır.
En basit ifadeyle:
BES’in merkezinde emeklilik dönemi için tasarruf ve yatırım vardır.
Prim İadeli Hayat Sigortasının merkezinde ise hayat sigortası güvencesi bulunur; uygun ürünlerde buna vade sonunda prim iadesi özelliği eklenir.
Dolayısıyla “hangisi daha iyi?” sorusundan önce:
“Ben hangi finansal ihtiyacımı çözmek istiyorum?”
sorusunun cevaplanması gerekir.
Prim iadeli hayat sigortasının ayrıntıları için:
Londra Sigorta’nın diğer sigorta çözümleri için:
BES Nedir?
BES, yani Bireysel Emeklilik Sistemi, kişilerin çalışma hayatları boyunca yaptıkları düzenli tasarrufları uzun vadede değerlendirerek emeklilik dönemleri için ek birikim oluşturmalarını amaçlayan sistemdir.
Katılımcının ödediği katkı payları seçilen emeklilik yatırım fonlarında değerlendirilir.
Dolayısıyla BES’teki birikimin gelecekte ulaşacağı değer;
ödenen katkı paylarına,
seçilen fonlara,
fonların performansına,
sistemde geçirilen süreye,
kesinti ve giderlere,
devlet katkısına hak kazanma oranına
göre şekillenebilir.
Bu nedenle BES’i yalnızca “para yatırıp devlet katkısı almak” şeklinde tanımlamak eksik kalır.
Fon seçimi ve uzun vadeli yatırım disiplini BES’in temel unsurlarındandır.
2026 BES Devlet Katkısı Ne Kadar?
Bu konuda internette çok sayıda eski bilgi bulunuyor.
Özellikle eski makalelerde %25 veya %30 BES devlet katkısı ifadeleriyle karşılaşabilirsiniz.
2026 için güncel oran farklıdır.
Emeklilik Gözetim Merkezi’nin güncel rehberine göre kişinin bireysel emeklilik hesabına ödediği katkı payının %20’sine karşılık gelen tutar devlet katkısı hesabına ödenir. Devlet katkısından yararlanmak için vergi mükellefi olma şartı aranmaz; Türk vatandaşları ve mavi kart sahipleri yararlanabilir. (Emeklilik Gözetim Merkezi)
2026 yılında devlet katkısı üst limitinden tam yararlanmak için gereken katkı payı:
396.360 TL
2026 yılında alınabilecek azami devlet katkısı:
79.272 TL
olarak belirtilmiştir. (Emeklilik Gözetim Merkezi)
Bu rakamlar yıllara göre değişebileceğinden, makalemizi ilerleyen yıllarda mutlaka güncellemek gerekir.
Prim İadeli Hayat Sigortası Nedir?
Prim İadeli Hayat Sigortası, hayat sigortası teminatını poliçe şartlarına bağlı vade sonu prim iadesi özelliğiyle birleştiren bir hayat sigortası modelidir.
Sigortalı belirlenen süre boyunca prim öder.
Poliçe yürürlükte olduğu sürece sözleşmede tanımlanan risklere karşı hayat sigortası teminatından yararlanır.
Poliçenin belirlenen vadesinin tamamlanması ve ilgili sözleşme koşullarının yerine getirilmesi halinde, prim iadesine konu tutarlar poliçe hükümlerine göre sigortalıya geri ödenebilir.
Burada üç kavramı birlikte değerlendirmek gerekir:
Hayat teminatı + uzun vadeli ödeme planı + vade sonunda prim iadesi.
Prim iadeli hayat sigortasının klasik risk hayat sigortasından ayrıldığı önemli noktalardan biri budur.
Dövize Endeksli Prim İadeli Hayat Sigortası
Londra Sigorta aracılığıyla değerlendirdiğimiz prim iadeli hayat sigortası çözümlerinde önemli konulardan biri dövize endeksli yapıdır.
Ürün şartlarına göre prim ve ilgili poliçe değerleri USD gibi bir yabancı para referansına bağlı olabilir.
Bu özellik özellikle uzun vadeli planlama açısından dikkat çekicidir.
Ancak burada çok önemli bir ayrım yapmalıyız:
Dövize endeksli Prim İadeli Hayat Sigortası bir döviz mevduat hesabı değildir.
Bir yatırım fonu değildir.
BES değildir.
Temelinde bir hayat sigortası sözleşmesi vardır.
Dolayısıyla yalnızca gelecekte döviz kazanmak amacıyla değil; hayat güvencesi, aile güvenliği ve uzun vadeli finansal planlama birlikte değerlendirilerek tercih edilmelidir.
BES ile Prim İadeli Hayat Sigortası Arasındaki Temel Fark Nedir?
İki ürün arasındaki en önemli fark amaçlarında ortaya çıkar.
BES’in temel amacı:
Emeklilik dönemine yönelik uzun vadeli tasarruf ve yatırım.
Prim İadeli Hayat Sigortasının temel amacı:
Hayat risklerine karşı finansal güvence sağlamak ve seçilen ürünün şartları kapsamında vade sonunda prim iadesi sunmak.
Bu nedenle yalnızca:
“Hangisi daha çok para kazandırıyor?”
sorusuyla karşılaştırma yapmak sağlıklı değildir.
Çünkü iki ürün aynı ihtiyacı karşılamak üzere tasarlanmamıştır.
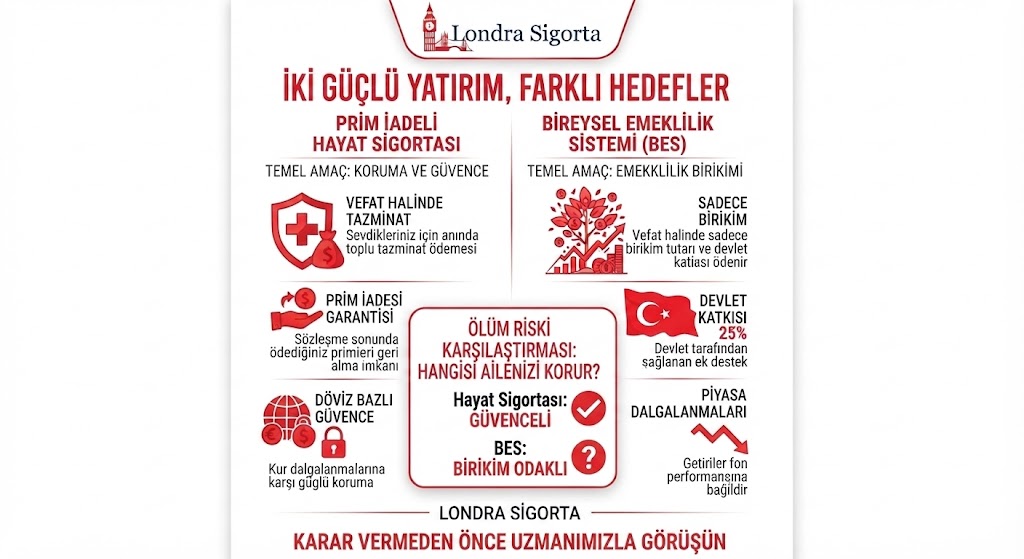
BES ve Prim İadeli Hayat Sigortası Karşılaştırma Tablosu
| Özellik | BES | Prim İadeli Hayat Sigortası |
|---|---|---|
| Temel amaç | Emeklilik için tasarruf/yatırım | Hayat güvencesi + prim iadesi |
| 2026 devlet katkısı | %20, yasal sınırlar dahilinde | BES devlet katkısı yok |
| Fon yatırımı | Var | Ürüne göre farklı yapı |
| Hayat teminatı | BES’in temel işlevi değildir | Temel özelliklerden biri |
| Prim/katkı yapısı | Katkı payı | Sigorta primi |
| Dövize endeksleme | Plan/fon yapısına göre değerlendirilir | İlgili üründe bulunabilir |
| Vergi yaklaşımı | BES katkı payları gelir vergisi matrahından indirilemez | Hayat sigortası primlerinde mevzuata bağlı indirim mümkün olabilir |
| Vade sonu | Emeklilik/birikim esasları | Poliçe şartlarına bağlı prim iadesi |
| Temel hedef | Emeklilik birikimi | Aile ve hayat güvencesi |
| Birlikte kullanılabilir mi? | Evet | Evet |
Bu tablo genel karşılaştırmadır. Kesin haklar, kesintiler, teminatlar ve ödeme koşulları seçilen sözleşmeye göre incelenmelidir.
En Büyük Farklardan Biri: BES Devlet Katkısı
BES’in güçlü özelliklerinden biri devlet katkısıdır.
2026 itibarıyla katılımcının ödediği katkı payının %20’sine karşılık gelen tutar, ilgili şartlar ve yıllık üst sınırlar dahilinde devlet katkısı hesabına aktarılır. (Emeklilik Gözetim Merkezi)
Örneğin teorik olarak devlet katkısı sınırları içerisinde kalan:
100.000 TL katkı payı → 20.000 TL devlet katkısı
hesaplaması yapılabilir.
Ancak devlet katkısının hesaba yatırılması, tamamının istediğiniz anda koşulsuz olarak çekilebileceği anlamına gelmez.
Sistemde geçirilen süre ve mevzuatta düzenlenen hak kazanma şartları ayrıca önemlidir.
Bu nedenle BES karşılaştırmasında yalnızca “%20 devlet veriyor” cümlesine odaklanmak doğru değildir.
Prim İadeli Hayat Sigortasının Önemli Farkı: Hayat Teminatı
Prim iadeli hayat sigortasının öne çıktığı nokta ise sigorta teminatıdır.
Bir ailenin ekonomik düzeninin önemli kısmını sağlayan kişinin beklenmedik şekilde hayatını kaybetmesi yalnızca duygusal değil, ekonomik sonuçlar da yaratabilir.
Konut kredisi devam ediyor olabilir.
Çocukların eğitim giderleri bulunabilir.
Ailenin düzenli yaşam masrafları vardır.
Diğer borçlar devam edebilir.
Hayat sigortası, poliçede belirtilen teminat ve koşullar kapsamında bu finansal risklere karşı koruma oluşturmayı amaçlar.
Dolayısıyla prim iadeli hayat sigortasının değerini yalnızca:
“Vade sonunda ne kadar para geri alacağım?”
sorusuyla ölçmek eksik kalır.
Asıl sorulardan biri şudur:
“Poliçe devam ederken ailem için ne kadar hayat güvencesi sağlanıyor?”
BES’te Vergi İndirimi Var mı?
Bu konuda da önemli bir yanlış anlaşılma bulunuyor.
BES’in avantajı devlet katkısı mekanizmasıdır.
Gelir İdaresi Başkanlığı’nın güncel açıklamasına göre Bireysel Emeklilik Sistemine ödenen katkı paylarının gelir vergisi matrahından indirim konusu yapılması mümkün değildir. (Gelir İdaresi Başkanlığı)
Bu ayrımı özellikle vurguluyoruz çünkü internetteki eski veya birbirinden kopyalanmış içeriklerde BES devlet katkısıyla hayat sigortasının vergi avantajı birbirine karıştırılabiliyor.
Hayat Sigortasında Vergi Avantajı Nasıl Çalışır?
Prim iadeli hayat sigortasının BES’e göre önemli farklılıklarından biri burada ortaya çıkabilir.
Gelir İdaresi Başkanlığı’nın 2026 güncel rehberine göre belirli hayat ve şahıs sigortası primleri, şartların sağlanması halinde gelir vergisi matrahının tespitinde indirim konusu yapılabilir. (Gelir İdaresi Başkanlığı)
GİB’in güncel açıklamasında, yıllık beyannamede hayat sigortalarına ödenen primlerin %50’sinin, ilgili şartlar ve sınırlar dahilinde dikkate alınabileceği belirtiliyor. Toplam indirim ayrıca beyan edilen gelirin %15’i ve ilgili yıllık asgari ücret sınırıyla kısıtlanıyor. (Gelir İdaresi Başkanlığı)
Dolayısıyla:
“Hayat sigortası yaptıran herkes ödediği primin %40’ını geri alır.”
demek doğru değildir.
Vergi etkisi kişinin;
gelirine,
vergi dilimine,
ödenen prime,
poliçe türüne,
yasal sınırlara,
kişisel vergi durumuna
göre değişebilir.
Bu nedenle Londra Sigorta olarak vergi avantajını garanti edilmiş sabit bir kazanç olarak değil, kişinin koşullarına göre hesaplanması gereken mevzuatsal bir avantaj olarak anlatıyoruz.
GİB 2026 Hayat ve Şahıs Sigorta Primleri Rehberi
BES mi, Prim İadeli Hayat Sigortası mı Daha Avantajlı?
Bunun herkese uygulanabilecek tek bir cevabı yoktur.
Emeklilik için yatırım ve birikim önceliğiniz varsa
BES daha doğrudan bu amaca yönelik bir üründür.
Fon seçimi, uzun vadeli yatırım ve devlet katkısı mekanizması sistemin temel unsurlarıdır.
Önceliğiniz ailenizin finansal güvenliği ise
Hayat sigortası daha doğrudan bu riske odaklanır.
“Ödediğim primlerin vade sonunda geri alınabildiği bir hayat sigortası istiyorum” diyorsanız
Prim iadeli hayat sigortası incelenebilir.
Dövize endeksli uzun vadeli bir sigorta planı arıyorsanız
Dövize endeksli prim iadeli hayat sigortası seçenekleri değerlendirilebilir.
Hem emeklilik hem aile güvencesi istiyorsanız
En önemli nokta burasıdır:
BES ve Prim İadeli Hayat Sigortası birbirinin alternatifi olmak zorunda değildir.
Doğru finansal planlamada birbirlerini tamamlayabilirler.
BES + Prim İadeli Hayat Sigortası Birlikte Yapılabilir mi?
Evet.
Hatta bazı kişiler için iki ürünü birbirinin rakibi olarak görmek yerine farklı amaçlara hizmet eden iki ayrı finansal araç olarak değerlendirmek daha anlamlı olabilir.
Örneğin bir kişi:
BES ile emeklilik dönemine yönelik tasarruf ve yatırım yaparken,
aynı zamanda
Prim İadeli Hayat Sigortası ile ailesi için hayat teminatı oluşturabilir.
Böylece finansal plan iki farklı soruya cevap verir:
“Emekli olduğumda benim için ne olacak?”
ve
“Ben hayatta olmazsam ailemin finansal düzeni ne olacak?”
Bu iki soru aynı değildir.
Bu nedenle çözümlerinin de aynı ürün olmak zorunda olmadığı unutulmamalıdır.
BES’in Güçlü Yönleri Nelerdir?
BES’i değerlendirirken öne çıkan başlıklar şunlardır:
Devlet katkısı: 2026’da şartlar ve üst sınır dahilinde %20. (Emeklilik Gözetim Merkezi)
Fon çeşitliliği: Katılımcının risk profiline ve tercihlerine göre farklı emeklilik yatırım fonları değerlendirilebilir.
Uzun vadeli disiplin: Düzenli katkı payı ödeme alışkanlığı emeklilik dönemine yönelik birikim oluşturulmasını destekler.
Emeklilik hedefi: Sistem doğrudan uzun vadeli emeklilik birikimine odaklanır.
Bunun karşılığında fon performansı, kesintiler, hak kazanma süreleri ve sistemden ayrılma koşulları dikkatle değerlendirilmelidir.
Prim İadeli Hayat Sigortasının Güçlü Yönleri
Prim iadeli hayat sigortasında ise farklı avantajlar ön plana çıkar.
Hayat güvencesi
Poliçe koşulları kapsamında vefat gibi belirlenen risklere karşı teminat sunar.
Prim iadesi
Vade tamamlandığında ve sözleşme şartları sağlandığında prim iadesine konu tutarlar geri ödenebilir.
Dövize endeksli yapı
İlgili ürünlerde prim ve iade hesaplamaları yabancı para referanslı bir yapıda olabilir.
Vergi avantajı
Mevzuatta belirtilen şartları sağlayan hayat sigortası primleri için vergi matrahında indirim olanağı bulunabilir. (Gelir İdaresi Başkanlığı)
Aile odaklı finansal planlama
Ürünün merkezinde yalnızca sigortalının geleceği değil, ailesinin finansal güvenliği de bulunur.
100 USD Aylık Prim Üzerinden Örnek
Dövize endeksli prim iadeli hayat sigortasını daha kolay anlamak için basitleştirilmiş bir matematik örneği kullanalım.
Aylık prim referansı:
100 USD
Yıllık:
100 × 12 = 1.200 USD
10 yılda:
1.200 × 10 = 12.000 USD referanslı toplam prim
Ancak bu rakamın 12.000 USD garanti edilmiş yatırım getirisi anlamına gelmediğini özellikle belirtelim.
Prim iadesinin kapsamı;
poliçenin şartlarına,
ödeme düzenine,
ürünün kur hesaplama yöntemine,
iade kapsamına,
erken ayrılma koşullarına
göre değerlendirilmelidir.
Teklif alırken yalnızca aylık 100 USD rakamına değil, 10 yıl boyunca sahip olacağınız hayat teminatına ve vade sonu iade şartlarına birlikte bakmak gerekir.
200 USD Aylık Ödeme Örneği
Aynı basit hesaplama aylık 200 USD referanslı bir plan için:
200 USD × 12 ay × 10 yıl = 24.000 USD referanslı toplam prim
sonucunu verir.
Yine bu tutar bir yatırım getirisi değildir.
Poliçeye yapılan toplam prim ödemesini matematiksel olarak göstermek amacıyla kullanılan örnektir.
Vade sonu iade tutarı ve şartları mutlaka resmi teklif/poliçe üzerinden incelenmelidir.
Prim İadeli Hayat Sigortasında Ödeme Planı
Uzun vadeli bir sigorta poliçesinde en yüksek primi seçmek her zaman doğru strateji değildir.
Önemli olan sürdürülebilir prim belirlemektir.
Ürün koşullarına göre;
aylık,
3 aylık,
6 aylık,
yıllık tek sefer
gibi ödeme dönemleri değerlendirilebilir.
Kişinin geliri düzensizse farklı bir ödeme modeli, düzenli maaş geliri varsa aylık ödeme modeli daha uygun olabilir.
Amaç poliçeyi başlatmak değil, uzun vadede sağlıklı biçimde devam ettirebilmektir.
BES’te Fon Riski Neden Önemli?
BES’in önemli özelliklerinden biri katkı paylarının emeklilik yatırım fonlarında değerlendirilmesidir.
Bu nedenle “BES’e aylık X TL yatırırsam 10 yıl sonra kesin Y TL alırım” şeklindeki kesin ifadeler doğru değildir.
Gelecekteki birikim fon performansına bağlı olarak değişebilir.
Fonların geçmiş performansı da gelecekte aynı getirinin garanti edildiği anlamına gelmez.
BES tercihinde kişinin risk profiline uygun fon dağılımını değerlendirmesi ve uzun vadede fonlarını takip etmesi önemlidir.
Prim İadeli Hayat Sigortasında Erken Ayrılma Neden Önemli?
Prim iadeli hayat sigortası uzun vadeli bir sözleşme olduğundan en önemli konulardan biri erken ayrılma şartlarıdır.
Vade sonu prim iadesi özelliğini:
“İstediğim zaman poliçeyi kapatırım ve yatırdığım bütün primleri eksiksiz alırım.”
şeklinde yorumlamak doğru değildir.
Erken ayrılmanın finansal sonuçları ürünün sözleşme hükümlerine göre değişebilir.
Bu nedenle poliçe satın almadan önce mutlaka:
Erken ayrılırsam ne olur?
Hangi primler iadeye dahildir?
İade hangi şartlarda gerçekleşir?
Vade nedir?
sorularının cevaplarını alın.
İstanbul’da BES ve Prim İadeli Hayat Sigortası
Bu makaleyi özellikle İstanbul BES ve Prim İadeli Hayat Sigortası arama niyetine göre de yapılandırıyoruz.
Ancak İstanbul’un bütün ilçelerini anlamsız biçimde tekrar etmek yerine gerçek hizmet bölgelerini doğal bağlamda ele alıyoruz.
Londra Sigorta üzerinden İstanbul genelinde hayat sigortası danışmanlığı alınabilir.
Bahçelievler, Yenibosna ve Şirinevler
Bahçelievler Prim İadeli Hayat Sigortası, Yenibosna Prim İadeli Hayat Sigortası ve Şirinevler Hayat Sigortası arayan kişiler Londra Sigorta ile ürün detaylarını değerlendirebilir.
Yenibosna Merkez, Şirinevler, Kocasinan, Soğanlı, Siyavuşpaşa, Çobançeşme, Zafer, Hürriyet ve çevresindeki müşterilerimiz için uzun vadeli hayat sigortası planlaması yapılabilir.
Bakırköy, Ataköy, Florya ve Yeşilköy
Bakırköy, Ataköy, Florya, Yeşilköy, Yeşilyurt ve Basınköy bölgelerinde yaşayan aileler ve profesyoneller açısından hem BES hem hayat sigortası finansal planlamanın farklı parçaları olarak değerlendirilebilir.
BES gelecekteki emeklilik birikimine, hayat sigortası ise özellikle bugünkü aile gelirinin korunmasına odaklanabilir.
Beşiktaş, Etiler, Levent ve Bebek
Yüksek gelir grubundaki profesyoneller açısından hayat sigortasında önemli kriterlerden biri teminat miktarıdır.
Beşiktaş, Etiler, Levent, Akatlar, Ulus ve Bebek bölgelerinde yaşayan kişilerin mevcut yaşam standartlarını düşünerek ailelerinin ihtiyaç duyacağı finansal koruma hesaplanabilir.
Gelir yükseldikçe yalnızca ödenebilecek prim değil, korunması gereken ekonomik yaşam standardı da değişebilir.
Şişli, Nişantaşı ve Mecidiyeköy
Şişli, Nişantaşı, Teşvikiye, Mecidiyeköy, Fulya, Esentepe ve Bomonti bölgelerinde çalışan veya yaşayan profesyoneller için BES ve hayat sigortasının birlikte değerlendirilmesi uzun vadeli planlamaya farklı boyutlar kazandırabilir.
Bir ürün emekliliğe, diğeri hayat riskine odaklanabilir.
Sarıyer, Maslak, İstinye ve Zekeriyaköy
Sarıyer, Maslak, İstinye, Tarabya, Yeniköy ve Zekeriyaköy bölgelerinde özellikle yüksek teminatlı hayat sigortası ihtiyacı gündeme gelebilir.
Hayat sigortası teminatı belirlenirken yalnızca yaş değil;
gelir,
aile giderleri,
borçlar,
çocukların eğitim planı,
mevcut varlıklar
birlikte değerlendirilmelidir.
Kadıköy, Bağdat Caddesi ve Bostancı
Anadolu Yakası’nda Kadıköy, Moda, Fenerbahçe, Göztepe, Erenköy, Caddebostan, Suadiye, Kozyatağı, Bostancı ve Bağdat Caddesi bölgelerinden Prim İadeli Hayat Sigortası hakkında Londra Sigorta’ya ulaşabilirsiniz.
Ataşehir, Üsküdar ve Ümraniye
Ataşehir, İçerenköy, Küçükbakkalköy, Üsküdar, Acıbadem, Altunizade, Çengelköy, Ümraniye ve Şerifali bölgelerinde çalışan profesyoneller açısından BES ve hayat sigortası farklı finansal hedeflere yönelik olarak birlikte değerlendirilebilir.
İstanbul’un 39 İlçesinde Hizmet
Londra Sigorta dijital hizmet altyapısı sayesinde Adalar, Arnavutköy, Ataşehir, Avcılar, Bağcılar, Bahçelievler, Bakırköy, Başakşehir, Bayrampaşa, Beşiktaş, Beykoz, Beylikdüzü, Beyoğlu, Büyükçekmece, Çatalca, Çekmeköy, Esenler, Esenyurt, Eyüpsultan, Fatih, Gaziosmanpaşa, Güngören, Kadıköy, Kağıthane, Kartal, Küçükçekmece, Maltepe, Pendik, Sancaktepe, Sarıyer, Silivri, Sultanbeyli, Sultangazi, Şile, Şişli, Tuzla, Ümraniye, Üsküdar ve Zeytinburnu dahil İstanbul genelinden gelen taleplere hizmet verebilir.
Bu bölgesel ifadeleri Google için yapay bir kelime yığınına dönüştürmek yerine hizmet kapsamını açıklayan içerik içerisinde kullanıyoruz.
Kimler BES’i Öncelikli Değerlendirebilir?
Emeklilik döneminde ek finansal kaynak oluşturmak isteyenler, uzun vadeli tasarruf disiplini arayanlar, emeklilik yatırım fonlarını değerlendirmek isteyenler ve 2026 itibarıyla %20 devlet katkısı mekanizmasından yararlanmak isteyenler BES’i değerlendirebilir. (Emeklilik Gözetim Merkezi)
Kimler Prim İadeli Hayat Sigortasını Öncelikli Değerlendirebilir?
Ailesinin finansal geleceğini güvence altına almak isteyenler, yüksek hayat teminatına ihtiyaç duyanlar, uzun vadeli hayat sigortası arayanlar, vade sonunda prim iadesi özelliğine önem verenler, dövize endeksli sigorta alternatiflerini değerlendirenler ve şartları sağlıyorsa hayat sigortasının vergi avantajından yararlanmak isteyenler açısından Prim İadeli Hayat Sigortası incelenebilir.
30–40 Yaş Aralığında BES mi Hayat Sigortası mı?
Bu yaş grubunda uzun bir finansal planlama dönemi bulunabilir.
Bu nedenle yalnızca emeklilik birikimi değil;
çocukların geleceği,
konut kredisi,
aile giderleri,
kariyer,
gelirin korunması
gibi faktörler de önemlidir.
BES emeklilik hedefini desteklerken, hayat sigortası beklenmedik yaşam risklerinin aile üzerindeki finansal etkisini azaltmaya yönelik bir araç olabilir.
Dolayısıyla bu yaş grubunda “BES veya hayat sigortası” yerine “BES ve hayat sigortasının finansal plandaki görevleri” üzerinden düşünmek daha sağlıklıdır.
Çocuklu Aileler İçin Hangisi Daha Önemli?
Çocuk sahibi ailelerde finansal planlamanın iki ayrı zamanı vardır:
Bugün ve gelecek.
BES uzun vadeli gelecek planına katkı sağlayabilir.
Hayat sigortası ise aile gelirini sağlayan kişinin beklenmedik kaybı durumunda bugünkü finansal düzenin korunmasına yardımcı olmayı amaçlar.
Çocuğun okul masrafları, konut giderleri ve günlük yaşam harcamaları gelir sahibinin yokluğunda da devam eder.
Bu nedenle çocuklu ailelerin yalnızca birikim miktarına değil, hayat teminatı açığına da bakması önemlidir.
İş İnsanları ve Şirket Yöneticileri İçin
İşletme sahipleri ve yüksek gelirli yöneticilerde finansal risk daha farklı olabilir.
Ailenin yaşam standardı yüksek olabilir.
Devam eden ticari borçlar bulunabilir.
Çocukların özel eğitim giderleri olabilir.
Birden fazla gayrimenkulün gideri olabilir.
Bu nedenle hayat sigortasında standart bir teminat rakamı yerine kişinin gerçek ekonomik sorumluluklarının analiz edilmesi daha doğru olur.
Vergi avantajı da kişinin gerçek gelir ve vergi durumuna göre ayrıca değerlendirilmelidir.
BES ve Prim İadeli Hayat Sigortasında En Sık Yapılan Hatalar
İlk hata, iki ürünü tamamen aynı görmek.
İkinci hata, yalnızca getiriyi karşılaştırmak.
Üçüncü hata, BES devlet katkısının tamamının anında koşulsuz kazanıldığını düşünmek.
Dördüncü hata, prim iadeli hayat sigortasında istenildiği zaman tüm primlerin eksiksiz geri alınacağını varsaymak.
Beşinci hata, hayat sigortasındaki vergi avantajını herkes için sabit bir yüzde olarak değerlendirmek.
Altıncı hata ise kişinin asıl finansal ihtiyacını belirlemeden ürün seçmektir.
Doğru başlangıç noktası şudur:
Emeklilik mi planlıyorum?
Ailemi mi güvenceye almak istiyorum?
İkisini birlikte mi yapmak istiyorum?
BES ve Prim İadeli Hayat Sigortası Hakkında Sık Sorulan Sorular
BES ile Prim İadeli Hayat Sigortası aynı mı?
Hayır. BES temel olarak emekliliğe yönelik tasarruf ve yatırım sistemidir. Prim İadeli Hayat Sigortası ise hayat sigortası teminatı içeren ve poliçe şartlarına göre vade sonunda prim iadesi sağlayabilen sigorta ürünüdür.
2026 BES devlet katkısı yüzde kaç?
EGM’nin güncel 2026 rehberine göre oran %20’dir. Yıllık üst limit bulunmaktadır. (Emeklilik Gözetim Merkezi)
BES ödemeleri gelir vergisinden düşülebilir mi?
GİB’in güncel açıklamasına göre BES katkı payları gelir vergisi matrahından indirim konusu yapılamaz. (Gelir İdaresi Başkanlığı)
Hayat sigortası primleri vergiden düşülebilir mi?
Belirli hayat/şahıs sigortası primleri, mevzuattaki şartlar ve limitler kapsamında gelir vergisi matrahının tespitinde dikkate alınabilir. Hayat sigortası primleri açısından uygulanacak oran ve sınırlar GİB düzenlemelerine göre değerlendirilmelidir. (Gelir İdaresi Başkanlığı)
BES ve hayat sigortası aynı anda yapılabilir mi?
Evet. İki ürün farklı amaçlara hizmet ettiğinden kişinin ihtiyaç ve bütçesine göre birlikte değerlendirilebilir.
Prim iadeli hayat sigortası yatırım mıdır?
Hayır. Öncelikle hayat sigortası ürünüdür. Prim iadesi ve dövize endeksleme özellikleri ürüne göre finansal planlamayı destekleyebilir ancak yatırım fonu veya mevduatla aynı ürün değildir.
Dövize endeksli hayat sigortasında primler geri alınabilir mi?
Prim iadesinin tutarı, zamanı ve şartları ilgili poliçenin hükümlerine bağlıdır. Teklif aşamasında bunların yazılı olarak incelenmesi gerekir.
2026 Google SEO ve AI Search İçin Bu Makaleyi Nasıl Konumlandırıyoruz?
Bu içerikte özellikle eski SEO yöntemlerinden uzak duruyoruz.
Google’ın 10 Temmuz 2026’da güncellenen üretken yapay zeka optimizasyon rehberi, AI Overviews ve AI Mode için klasik SEO temellerinin geçerliliğini koruduğunu ve özgün, değerli, güvenilir, kullanıcı odaklı içeriklerin öncelikli olması gerektiğini belirtiyor. Google ayrıca özel “AEO/GEO hilelerine” gerek olmadığını açıkça ifade ediyor. (Google for Developers)
Bu nedenle bu makaleyi yalnızca:
“BES, BES, BES, hayat sigortası, hayat sigortası…”
şeklinde anahtar kelime tekrarıyla doldurmuyoruz.
Bunun yerine kullanıcının gerçek sorularını cevaplıyoruz:
BES nedir?
Prim iadeli hayat sigortası nedir?
Aralarındaki fark nedir?
2026 devlet katkısı ne kadar?
Vergi avantajları nasıl farklılaşır?
Hangisi aileyi korur?
İkisi birlikte yapılabilir mi?
Bu yapı hem klasik Google aramalarında hem de AI destekli arama deneyimlerinde içeriğin anlamının daha açık olmasına yardımcı olur. Google, AI özelliklerinde görünmek için ayrıca özel bir schema veya AI dosyası gerekmediğini de belirtiyor. (Google for Developers)
Google Search Console’da Sonuçları Takip Edelim
2026 açısından önemli bir başka gelişme de Google’ın Search Console’da üretken yapay zeka özelliklerine yönelik performans raporlarını test etmeye başlamasıdır.
Google, Haziran 2026’da AI Overviews, AI Mode ve Discover’daki üretken AI görünürlüğünü analiz etmeye yönelik özel performans görünümlerini duyurdu. (Google for Developers)
Bu makaleyi yayınladıktan sonra özellikle şu sorguları takip etmek doğru olur:
BES mi hayat sigortası mı
BES ve prim iadeli hayat sigortası
Prim iadeli hayat sigortası avantajları
BES devlet katkısı 2026
Hayat sigortası vergi avantajı 2026
Dövize endeksli hayat sigortası
İstanbul prim iadeli hayat sigortası
Buradan elde ettiğimiz gerçek arama verilerine göre ikinci ve üçüncü makaleleri oluşturabiliriz.
Neden Londra Sigorta?
Hayat sigortası gibi uzun vadeli bir üründe yalnızca başlangıç fiyatına bakmak yeterli değildir.
Londra Sigorta’nın yaklaşımında 25 yıllık sigortacılık tecrübesi, ihtiyaç analizi, doğru bilgilendirme ve uzun vadeli danışmanlık öne çıkar.
Prim İadeli Hayat Sigortası hakkında müşterinin;
teminatı,
vadesi,
ödeme planı,
prim iadesi,
dövize endeksleme yöntemi,
erken ayrılma koşulları,
vergi avantajı
gibi konuları poliçe düzenlenmeden önce anlamasını önemsiyoruz.
Çünkü uzun vadeli sigortacılıkta doğru ürün kadar doğru bilgi de önemlidir.
Sonuç: BES mi, Prim İadeli Hayat Sigortası mı?
Sorunun cevabı kişinin amacına bağlıdır.
Emeklilik döneminiz için tasarruf ve yatırım yapmak, fonları değerlendirmek ve devlet katkısından yararlanmak istiyorsanız BES önemli bir seçenektir.
Ailenizi hayat risklerine karşı finansal olarak korumak, hayat teminatı oluşturmak ve poliçe şartlarına bağlı olarak vade sonunda prim iadesi avantajını değerlendirmek istiyorsanız Prim İadeli Hayat Sigortası farklı bir ihtiyaca cevap verir.
Ancak bunları birbirinin rakibi olarak görmek zorunda değilsiniz.
Finansal planlama açısından güçlü soru:
“BES mi, hayat sigortası mı?”
yerine;
“Emekliliğimi ve ailemin finansal geleceğini birlikte nasıl güvence altına alabilirim?”
olabilir.
Bu noktada BES + Prim İadeli Hayat Sigortası, bütçe ve ihtiyaçlar uygun olduğunda birbirini tamamlayan iki ayrı araç olarak değerlendirilebilir.
Prim İadeli Hayat Sigortası Hakkında Bilgi ve Teklif
Prim iadeli, dövize endeksli hayat sigortasının size uygun olup olmadığını değerlendirmek için Londra Sigorta ile iletişime geçebilirsiniz.
Londra Sigorta | 25 Yıllık Sigortacılık Tecrübesi
Ofis: 0212 639 20 02
Cep: 0533 209 89 29
E-posta: hakan@londrasigorta.com
E-posta: hakanarusal@outlook.com
Resmî Kaynaklar
BES devlet katkısı ve sistem bilgileri için Emeklilik Gözetim Merkezi – Katılımcı Bilgilendirme Rehberi. 2026 BES mevzuatı için Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu. Hayat sigortası primlerinin vergi uygulaması için Gelir İdaresi Başkanlığı 2026 Rehberi.
bes-mi-prim-iadeli-hayat-sigortasi-mi-2026-londra-sigorta.jpg
BES ve Prim İadeli Hayat Sigortası 2026 karşılaştırması Londra Sigorta
BES mi Prim İadeli Hayat Sigortası mı? | 2026 Karşılaştırması
BES devlet katkısı, hayat sigortası vergi avantajı, dövize endeksli prim iadesi ve aile güvencesinin 2026 karşılaştırması.
Bireysel Emeklilik Sistemi ile Prim İadeli Hayat Sigortası arasındaki farkları; 2026 BES devlet katkısı, hayat teminatı, vergi avantajı, prim iadesi ve uzun vadeli finansal planlama açısından karşılaştıran Londra Sigorta blog görseli.
BES Mİ? PRİM İADELİ HAYAT SİGORTASI MI?
Emekliliğinizi Biriktirin • Ailenizin Geleceğini Koruyun