19 Ağustos 2026
Prim İadeli Hayat Sigortası Mantıklı mı? Avantajları ve Dikkat Edilecekler
Prim iadeli hayat sigortası kimin için mantıklı, kimin için değil? Avantajları, dikkat edilmesi gereken noktaları ve yaşa göre değerlendirmeyi tek yazıda topladık.
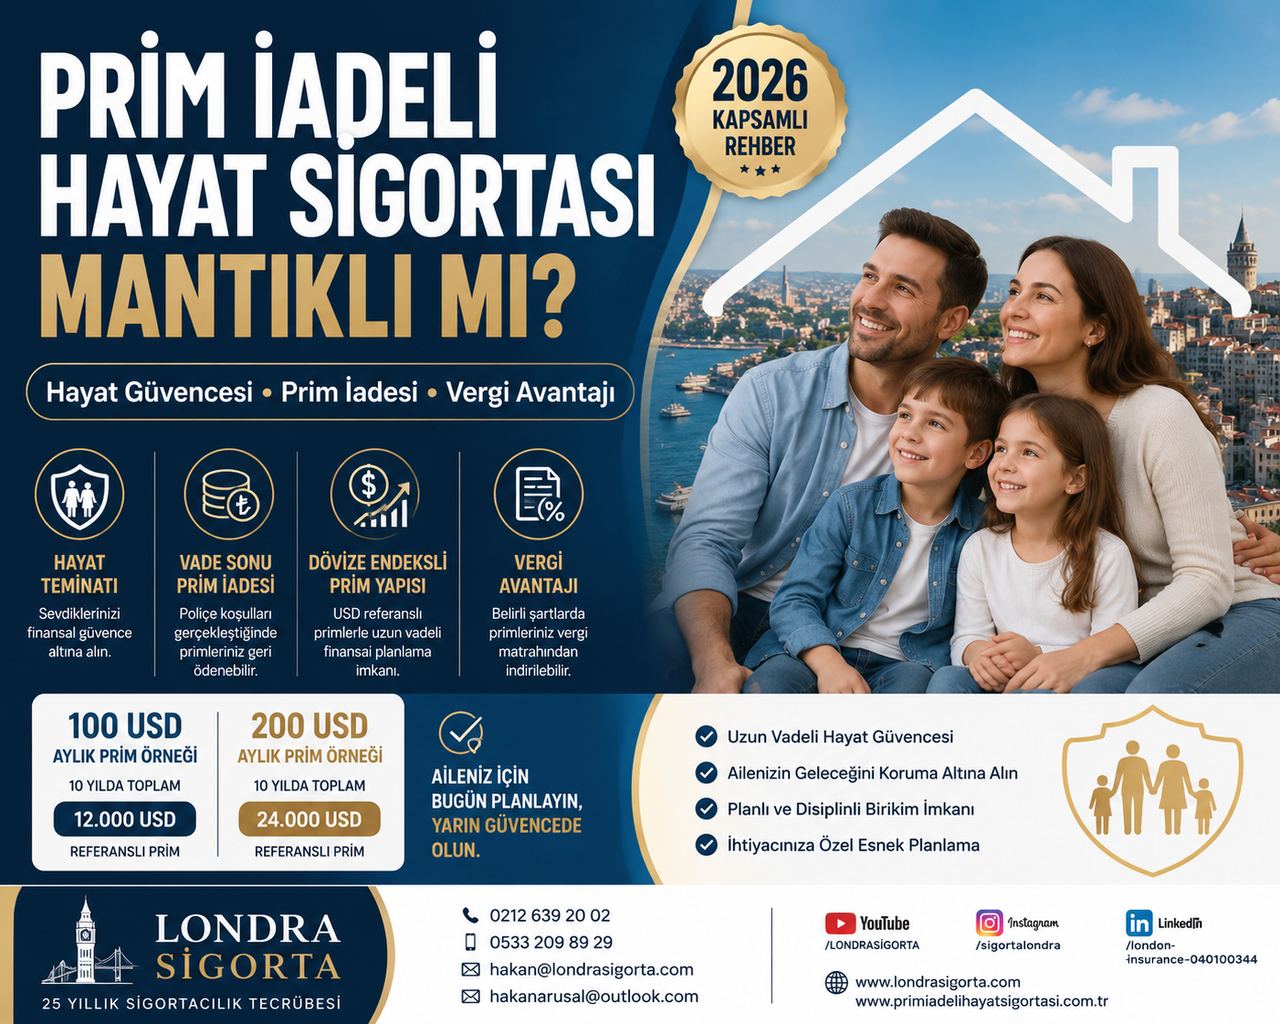
Bir finansal ürünün mantıklı olup olmadığı, ondan ne beklediğinize bağlıdır. Prim iadeli hayat sigortası yüksek getiri vaat eden bir yatırım aracı değildir; ailenizi koruyan ve bu korumanın bedelini vade sonunda size geri kazandıran bir sigortadır. Bu çerçeveden bakınca kimin için mantıklı olduğu netleşir.
Önce beklentiyi doğru kuralım
Ürünün asıl değeri hayat teminatıdır. Süre boyunca başınıza bir şey gelirse aileniz poliçedeki teminatı alır. Hiçbir şey olmazsa ödediğiniz primler poliçe şartlarına göre size döner. Yani iki senaryoda da elinizde bir karşılık kalır.
Prim iadeli hayat sigortasının avantajları
- Hayat teminatı sağlar: Ailenin ekonomik geleceği, gelir getiren kişinin yokluğunda da korunur.
- Primler vade sonunda iade edilir: Klasik hayat sigortasının aksine ödeme bir gider olarak kaybolmaz.
- Dövize endeksli seçenek bulunur: USD bazlı planlarda birikimin döviz karşılığı korunur.
- Vergi avantajı vardır: Birikimli hayat sigortalarında primin %50'si, yasal sınırlar içinde gelir vergisi matrahından indirilebilir.
- Finansal disiplin kazandırır: Düzenli prim ödemesi, uzun vadeli birikimi alışkanlığa dönüştürür.
Karar vermeden önce dikkat edilecek noktalar
Uzun vadeli bir plandır
Poliçeler genellikle 10–15 yıl sürer. Prim tutarını bugünkü bütçenize değil, önümüzdeki yıllarda da rahatça ödeyebileceğiniz bir seviyeye göre seçmek önemlidir.
Erken ayrılmanın karşılığı iştira tablosundadır
Planı vadeden önce sonlandırmak isterseniz ödeme, poliçedeki iştira tablosuna göre yapılır. Bu tabloyu teklif aşamasında incelemek, planı vadeye kadar sürdürmenin değerini de net gösterir.
Döviz bazlı primin TL karşılığı değişebilir
USD bazlı planlarda dolar cinsinden prim sabittir, TL karşılığı kura göre değişir. Bütçenizi buna göre kurmanız gerekir.
Yatırım ürünüyle karıştırılmamalıdır
Hisse veya fon gibi getiri beklentisiyle değil, güvence ve birikim beklentisiyle değerlendirilmelidir.
Normal hayat sigortası mı, prim iadeli mi?
Sadece en düşük maliyetle yüksek teminat istiyorsanız klasik risk hayat sigortası daha uygun olabilir. Hem güvence hem birikim istiyorsanız prim iadeli model öne çıkar. Primin bir kısmı birikime ayrıldığı için aynı teminat tutarında prim iadeli planın primi daha yüksektir; karşılığında vade sonunda iade alırsınız.
Kimler için mantıklı?
- Ailenin geçimini sağlayan ve düzenli geliri olanlar
- Çocuklarının eğitimi için döviz bazlı birikim planlayanlar
- Vergi matrahından yasal indirim kullanmak isteyen ücretli ve serbest çalışanlar
- Kendi başına düzenli birikim yapmakta zorlananlar
Kimler için öncelikli olmayabilir?
Geliri düzensiz olan ve yakın zamanda paraya ihtiyaç duyacağını öngören biri için uzun vadeli bir prim planı zorlayıcı olabilir. Bu durumda daha kısa süreli ya da daha düşük primli bir plan kurmayı birlikte değerlendiriyoruz.
30 ve 40 yaşında prim iadeli hayat sigortası
30 yaşında primler genellikle daha uygundur ve 15 yıllık bir plan 45 yaşında toplu bir birikimle sonuçlanır. Küçük çocuklu aileler için hayat teminatının değeri bu dönemde en yüksektir.
40 yaşında gelir çoğu zaman daha yüksektir ve vergi indiriminin etkisi artar. 10–12 yıllık bir plan, emeklilik öncesi döneme denk gelen bir sermaye oluşturabilir.
Sadece fiyata bakmayın
Aynı aylık primle farklı şirketlerin teminat tutarı, iade şartları ve ek teminatları değişebilir. Teklifleri karşılaştırırken teminat tutarını, iade tutarını, iştira tablosunu ve ödeme esnekliğini birlikte değerlendirin. Londra Sigorta olarak bu karşılaştırmayı sizin yerinize yapıyoruz.
Karar verirken vade dolduğunda iadenin hangi şartlarla yapılacağını bilmek önemlidir; bunu vade sonu iadesi yazımızda ayrıntılı anlattık.
Sık sorulan sorular
Prim iadeli hayat sigortası güvenilir mi?
Evet, poliçeler Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) denetimindeki sigorta şirketleri tarafından düzenlenir ve iade şartları sözleşmede yazılıdır. Güvence ve iade hakkınız poliçe şartlarına bağlıdır; imzalamadan önce teminat tutarını, iade şartını ve iştira tablosunu okumanızı, sorularınızı bize sormanızı öneririz.
100 dolarlık bir planda 10 yılda ne kadar ödenir?
Aylık 100 USD ile 10 yılda toplam 12.000 USD ödenir. İade ve teminat tutarları teklifte ayrıca yazılır.
BES mi daha mantıklı?
Önceliğinize bağlı. İki ürünü BES karşılaştırma rehberimizde yan yana koyduk.
Sizin için mantıklı mı, birlikte bakalım
Yaşınızı, aile durumunuzu ve aylık bütçenizi WhatsApp üzerinden paylaşın; size uygun olup olmadığını açıkça söyleyelim. Ofis: 0212 639 20 02. Ürünün temellerini prim iadeli hayat sigortası rehberinde, “bedava hayat sigortası” söylemini ise bu yazıda ele aldık.